Seguro para Drones comerciales Coberturas Esenciales para Pilotos
Por Armando Colina Rojas · · 9 min de lectura
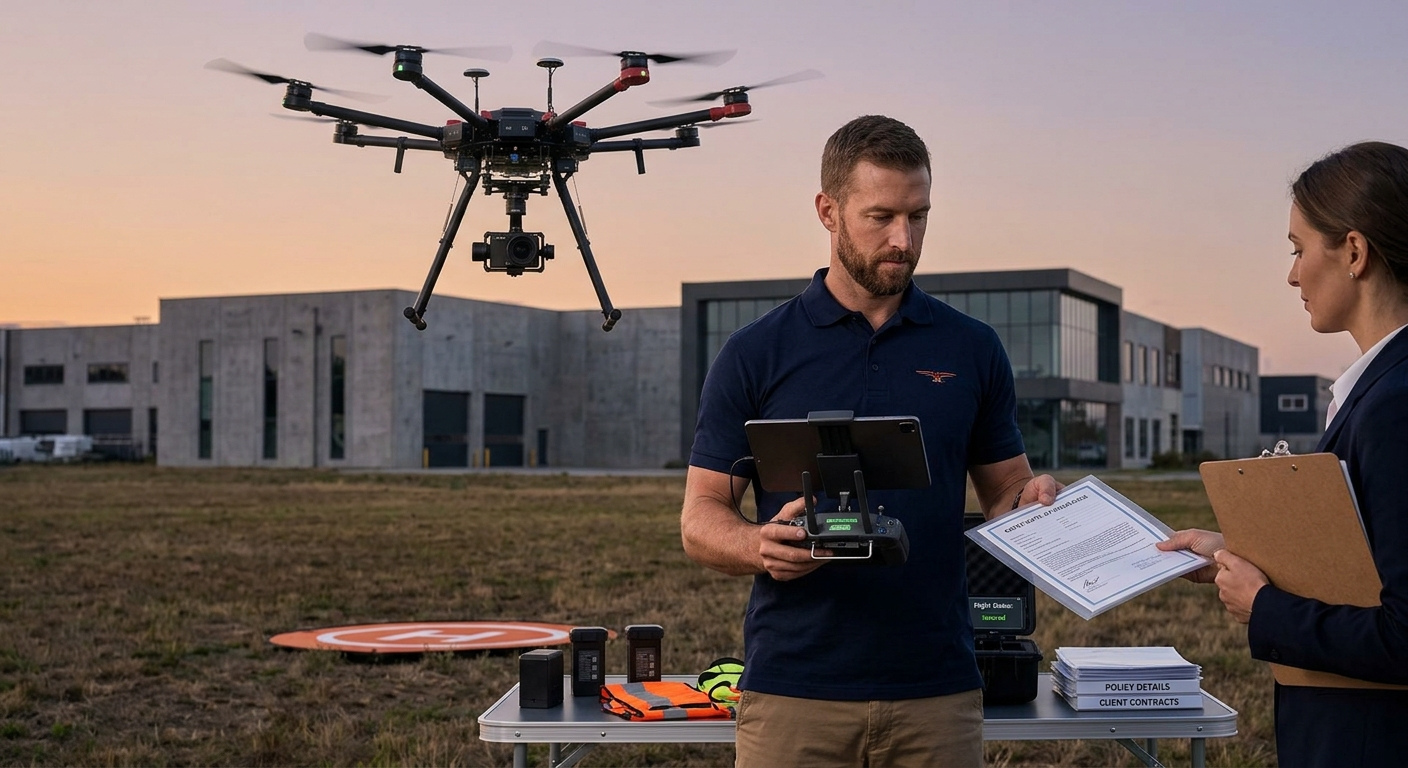
Tarde o temprano, todo piloto comercial se encuentra con la misma situación: un cliente le pide un certificado de seguro antes de firmar el contrato. Muchas empresas, administradores de propiedades, productoras y municipios no permiten que un dron despegue en sus instalaciones sin una póliza de responsabilidad civil vigente que los proteja. Y aunque ningún cliente te lo pidiera, volar profesionalmente sin seguro significa asumir con tu propio patrimonio cualquier daño a terceros o la pérdida de un equipo que puede costar miles de dólares.
En este artículo te explico qué tipos de cobertura existen para drones comerciales, cuáles considero esenciales, la diferencia entre pólizas anuales y por demanda (on-demand), qué exclusiones conviene revisar con lupa y cómo leer los rangos de precios sin caer en comparaciones engañosas. No voy a darte primas exactas, porque varían mucho según la aseguradora, el equipo, tu experiencia y el tipo de trabajo, y cambian con el tiempo. Lo que sí quiero es que llegues a la conversación con un corredor o una aseguradora sabiendo exactamente qué preguntar.
¿Es obligatorio el seguro bajo Part 107?
A nivel federal, Part 107 no exige que los pilotos comerciales de drones tengan seguro. La FAA regula la seguridad de la operación, pero no impone una póliza mínima como ocurre con los vehículos en muchos estados. Esto lleva a algunos pilotos a pensar que el seguro es opcional, y técnicamente lo es frente a la FAA, pero en la práctica comercial casi nunca lo es. La exigencia viene de los contratos, de los propietarios de los lugares donde vuelas y, en algunos casos, de normas estatales o locales.
Algunas ciudades, parques, recintos deportivos y organismos públicos piden un seguro con límites mínimos para emitir permisos de filmación o de uso de espacios. Lo mismo ocurre con grandes clientes corporativos, que suelen tener requisitos estándar para todos sus contratistas. Por eso, antes de cotizar un trabajo, yo siempre pregunto si el cliente o el lugar tiene requisitos de seguro específicos, porque eso puede afectar el costo del proyecto y los plazos para emitir la documentación.
Otro malentendido frecuente es creer que la póliza de tu vivienda o de tu negocio cubre el dron. Muchas pólizas de hogar y de responsabilidad general comercial excluyen expresamente las aeronaves, y los drones suelen entrar en esa definición. Aunque alguna póliza los incluya en ciertos casos, el uso comercial suele quedar fuera. No asumas nada: pide por escrito la confirmación de qué está cubierto.
Responsabilidad civil la cobertura que no puede faltar
La cobertura de responsabilidad civil frente a terceros (liability) es la base de cualquier programa de seguros para drones. Te protege si tu operación causa lesiones a una persona o daños a la propiedad de alguien más: un dron que cae sobre un auto, golpea una ventana, daña un techo o lesiona a alguien. Cubre normalmente la indemnización y los gastos de defensa legal, que pueden ser muy altos incluso si al final no eres responsable.
El límite más habitual que piden los clientes es de 1 millón de dólares por incidente, y algunos contratos más grandes o recintos con mucho público exigen límites superiores. Fíjate en cómo está estructurado el límite: si es un límite combinado único para lesiones y daños, si hay un límite agregado anual y si los gastos de defensa reducen el límite disponible o se pagan aparte. Dos pólizas con el mismo millón en la portada pueden proteger de forma muy distinta.
Coberturas complementarias de responsabilidad
Además de la responsabilidad básica, algunas aseguradoras ofrecen extensiones que vale la pena valorar según tu tipo de trabajo. La más relevante para fotografía y video es la de invasión de la privacidad o lesiones personales, que cubre reclamaciones por captar imágenes de personas o propiedades sin autorización. Si trabajas en zonas residenciales, bienes raíces o eventos, esta extensión tiene mucho sentido.
Invasión de la privacidad. Reclamaciones por imágenes o grabaciones que un tercero considera intrusivas.
Aeronaves no propias. Responsabilidad cuando vuelas un dron alquilado o del cliente.
Asegurado adicional. La posibilidad de incluir al cliente como asegurado adicional en tu póliza, algo que muchos contratos exigen.
Casco (hull): protección para tu dron
La cobertura de casco, conocida en inglés como hull, protege el propio dron frente a daños físicos o pérdida. Incluye habitualmente choques, caídas y, según la póliza, robo o pérdida durante el transporte. Si tu equipo principal tiene un valor significativo, perderlo sin cobertura puede paralizar tu negocio durante semanas, porque además del costo de reponerlo pierdes trabajos mientras tanto.
Aquí hay que revisar varios detalles. Primero, si la póliza paga el valor de reposición o el valor real con depreciación, porque en un dron con dos o tres años de uso la diferencia puede ser grande. Segundo, el deducible, que en casco suele ser un porcentaje del valor asegurado o un monto fijo. Tercero, si cubre la pérdida total por pérdida de enlace o fly-away, un escenario que algunas pólizas excluyen o limitan. Y cuarto, si la cobertura aplica solo en vuelo o también en tierra y durante el transporte.
Un apunte importante: los programas de protección del fabricante, como DJI Care Refresh, no son un seguro. Son planes de reemplazo con condiciones propias, útiles para reparar o sustituir el equipo tras un accidente, pero no cubren responsabilidad frente a terceros. Muchos pilotos combinan un plan del fabricante para el equipo con una póliza de responsabilidad civil, y es una estrategia razonable siempre que entiendas los límites de cada uno.
Payload y equipo en tierra
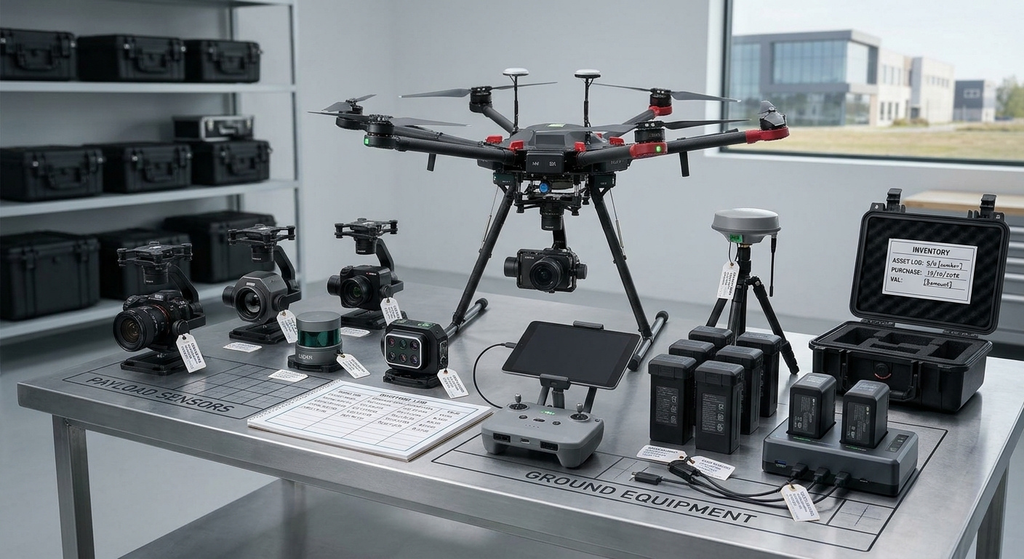
La cobertura de payload protege la carga útil que lleva el dron: cámaras intercambiables, sensores térmicos, LiDAR, cámaras multiespectrales u otros equipos. En drones integrados con la cámara incorporada suele bastar con el casco, pero si trabajas con plataformas que montan sensores costosos, conviene asegurarlos de forma explícita, porque el valor del sensor puede superar el del propio dron.
La cobertura de equipo en tierra abarca el control remoto, las tabletas o pantallas, las baterías, los cargadores y, en algunas pólizas, las estaciones base RTK. Es fácil olvidarse de estos elementos, pero en conjunto pueden representar una parte importante de tu inversión. Antes de contratar, haz un inventario con números de serie y valores, porque te lo pedirán al cotizar y, sobre todo, si tienes que reclamar.
Haz un inventario de todo tu equipo con número de serie, fecha de compra y valor. Es lo primero que te pedirán al cotizar y lo que más agiliza una reclamación.
On-demand o anual: cómo elegir el modelo de póliza
En el mercado de drones existen dos modelos principales. Las pólizas anuales cubren todas tus operaciones durante 12 meses, normalmente con límites y equipos definidos en la póliza. Las pólizas por demanda (on-demand) se contratan para un vuelo, una jornada o un período corto, generalmente desde una aplicación, y solo te cubren durante ese tiempo y en la zona indicada.
El modelo on-demand tiene sentido si vuelas comercialmente pocas veces al año o si estás empezando y quieres cumplir con un cliente sin comprometerte a una póliza anual. Su ventaja es la flexibilidad: puedes elegir el límite de responsabilidad según el trabajo y emitir el certificado de seguro casi al instante. Su desventaja es que, si vuelas con frecuencia, el costo acumulado puede superar el de una póliza anual, y existe el riesgo de olvidar activarla antes de un vuelo.
La póliza anual es la opción natural cuando ya tienes un flujo constante de trabajos. Te cubre automáticamente, simplifica la emisión de certificados para distintos clientes y suele incluir casco y payload en un mismo contrato. Como referencia muy general, una póliza anual de responsabilidad civil de 1 millón para un piloto individual suele moverse en el rango de algunos cientos de dólares al año, y puede superar los mil cuando añades casco, payload, límites más altos o actividades de mayor riesgo. Las coberturas on-demand pueden ir desde pocos dólares por una hora hasta decenas de dólares por jornada, según el límite. Son rangos orientativos: cotiza siempre con tus datos reales.
Exclusiones y condiciones que debes revisar
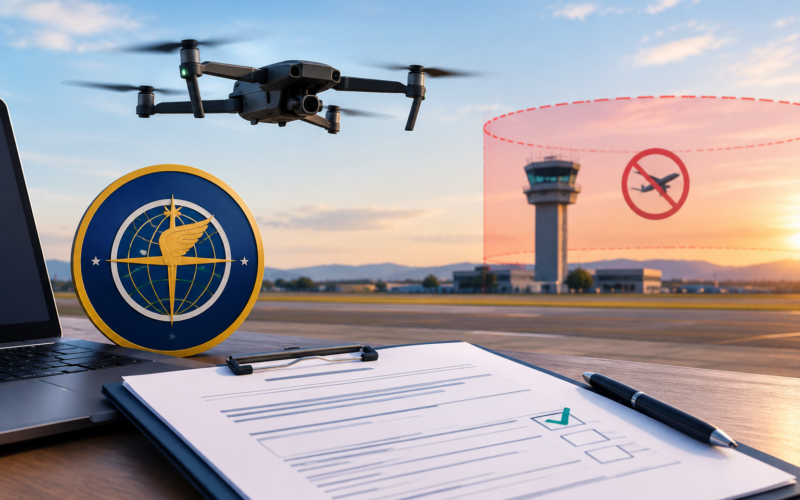
La parte más importante de una póliza no es la portada, sino las exclusiones. La más relevante para un piloto Part 107 es la de operaciones ilegales o no autorizadas. Muchas pólizas no pagan si el siniestro ocurre mientras vuelas sin un certificado vigente, sin el entrenamiento recurrente al día, en espacio aéreo controlado sin autorización (por ejemplo, sin LAANC cuando la requieres), dentro de una TFR o incumpliendo las condiciones de un waiver.
Cumplimiento normativo. Verifica qué pasa si incumples alguna regla de Part 107 en el momento del incidente.
Pilotos nombrados. Algunas pólizas solo cubren a los pilotos listados; si alguien más vuela, puede no haber cobertura.
Usos específicos. Aplicación de productos, inspecciones de alto riesgo o vuelos sobre agua pueden requerir aprobación expresa.
Territorio. Confirma dónde aplica la póliza, sobre todo si viajas fuera de EE. UU.
Desgaste y mantenimiento. Los daños por desgaste, fallas eléctricas no accidentales o falta de mantenimiento suelen estar excluidos.
También revisa cómo y en qué plazo debes reportar un incidente. Algunas pólizas exigen notificación inmediata y conservación del equipo dañado y de los registros de vuelo. Por eso guardo siempre los logs del dron y una bitácora con fecha, lugar, condiciones y autorizaciones de cada vuelo comercial. Si algún día necesitas reclamar, esa documentación es la que demuestra que operabas dentro de la norma.
Certificados de seguro y requisitos de los clientes
Cuando un cliente te pide prueba de seguro, normalmente quiere un certificado de seguro (certificate of insurance, COI) que muestre tus coberturas y límites. A menudo también pedirá figurar como asegurado adicional, lo que extiende la protección de tu póliza al cliente frente a reclamaciones derivadas de tu trabajo. En contratos más formales puede aparecer la renuncia a subrogación (waiver of subrogation), que impide que tu aseguradora reclame al cliente después de pagar un siniestro.
Mi recomendación es leer la cláusula de seguros del contrato antes de aceptar el trabajo y enviarla a tu corredor o aseguradora para confirmar que tu póliza la cumple. Si necesitas un endoso adicional, pídelo con tiempo, porque algunos tardan en emitirse. Un certificado bien emitido y enviado a tiempo transmite seriedad y evita que el proyecto se retrase el día del vuelo.
Mis recomendaciones para armar tu cobertura
Si estás empezando, prioriza la responsabilidad civil. Es la cobertura que te protege de los riesgos que pueden afectar tu patrimonio personal y la que tus clientes van a exigir. Una póliza on-demand puede ser un buen punto de partida mientras construyes tu cartera, y cuando el volumen de trabajo lo justifique, da el salto a una póliza anual que incluya casco, payload y equipo en tierra según el valor de tus equipos.
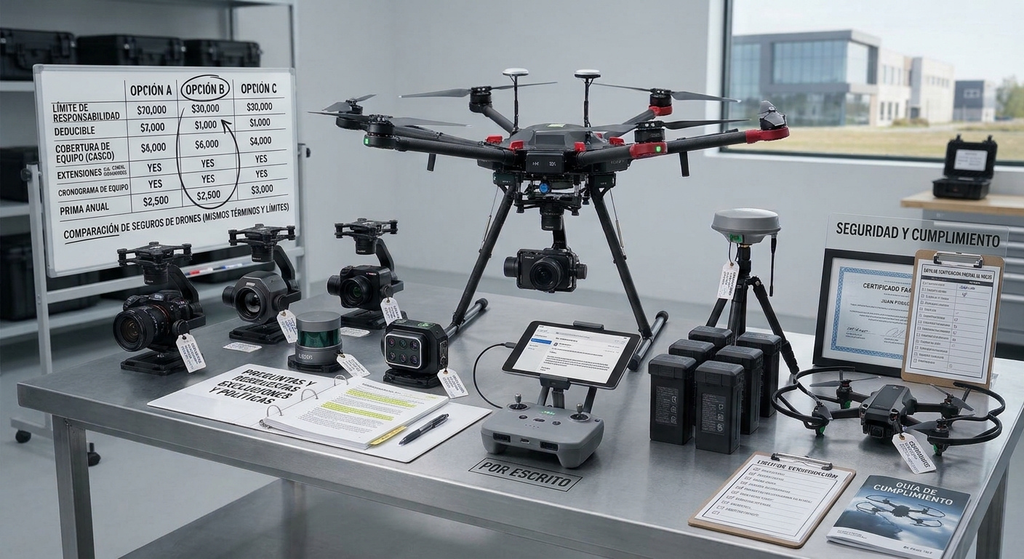
Antes de firmar, compara al menos dos o tres opciones con las mismas condiciones: mismo límite, mismo deducible, mismas extensiones y el mismo listado de equipos. Lee las exclusiones, pregunta por escrito todo lo que no esté claro y guarda las respuestas. Y recuerda que el mejor seguro es el que nunca tienes que usar: un cumplimiento riguroso de Part 107, autorizaciones al día y una buena rutina prevuelo reducen el riesgo y, con el tiempo, también pueden ayudarte a obtener mejores condiciones al renovar.
Comentarios